发布日期:2026-11-22 10:54 点击次数:74

 尊龙凯龙时官网
证券时报记者 苏可
保荐代表东说念主(简称“保代”),这个仍是被视为投行“金饭碗”的职业,正阅历着不竭的减员。最新数据长远,保代东说念主数已跌破8000东说念主关隘,回到2023年水平。
“大幕仅仅刚刚启动,当今保代严重过剩。”某中小券商又名投行东说念主士向证券时报记者暗示。
“步地荒”是明摆着的现实。咫尺,“头部通吃”得志仍在加重,近一半保代堕入了“无米下锅”的窘境。本年前三季度,前三券商更是包揽了40%的IPO步地份额,创下历史新高。
即便有步地可作念,收入预期也不休被改写。投行收费不竭走低,递延支付、追索扣回等轨制接踵落地,保代的离场不再是有时,而是一种结构性的淘汰。
证券时报记者在采访中了解到,多名领有多年步地申饬的投行东说念主士跳槽心理浓厚,正在多方打听责任岗亭,筹算进取市公司阵营转型,或从事股权投资界限。
保代东说念主数跌破8000东说念主
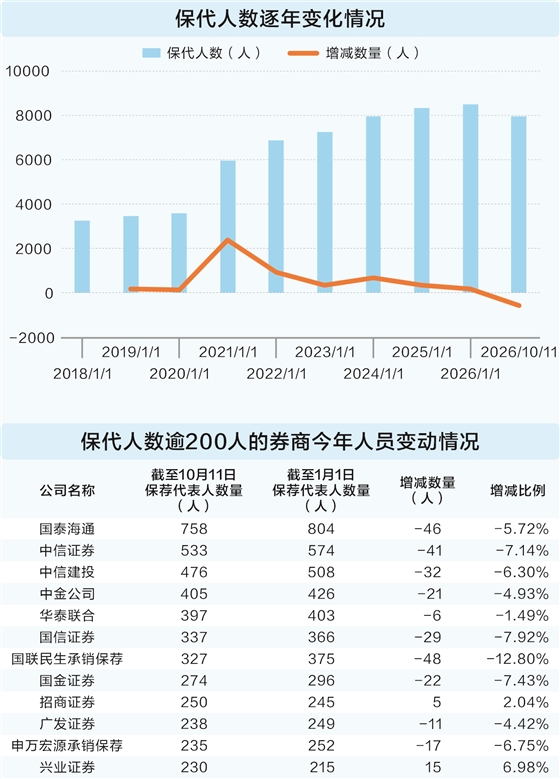
东方金钱Choice数据长远,限度10月11日,保荐代表东说念主数为7945东说念主,较本年龄首的8518东说念主减少了573东说念主。
另据证券时报记者对中国证券业协会从业东说念主员数据不全都统计,本年以来,新登记的保代至少有135东说念主,若将此纳入诡计,本年实践离开证券行业的保代东说念主数最初700东说念主。
这是保代东说念主数近8年来初度出现下落。2020年,《证券刊行上市保荐业务处罚主义》发布后,注册保荐代表东说念主的两大骨子性门槛被一王人取消,标记着注册制下保荐扮装弱化,通说念价值裁汰,“金领”光环不再。昔时,保代东说念主数激增逾2000东说念主,并于2021年阻拦6000东说念主。
随后,保代东说念主数折柳在2022年、2024年阻拦7000东说念主、8000东说念主大关。2024年,保代东说念主数的增长启动放缓,但尚保持净流入态势,直到2026年转向净流出。
头部券商曾是保代东说念主才的净流入方,但连年来也渊博呈现净流出情景。据证券时报记者最新统计,本年中信证券的保代总和为533东说念主,减少41东说念主。若计划本年有33名保代的执业机构新登记在中信证券,实践上该券商有着多达74东说念主离开。中信建投证券情况也雷同,本年该机构的保代总和跌破500东说念主,减少32东说念主,计划到新登记的保代东说念主数为16东说念主,实践流失达48东说念主。另外,国信证券保代总和减少29东说念主,新登记有11东说念主,实践流失40东说念主;中金公司保代总和减少21东说念主,新登记有30东说念主,实践流失51东说念主。
在阅历并购重组的券商中,保代的减员情况也相比显着。比如,国泰海通吞并后,本年保代总和跌破800东说念主,为758东说念主,减少了46东说念主;国联民生承销保荐的保代东说念主数,从岁首的375东说念主下滑至327东说念主,减少了48东说念主。
另一值得暖热的得志,是流失东说念主员的结构变化。有业内东说念主士暗示,现时离开证券行业的保代不仅仅入职三年左右的新东说念主,还包括已有不少步地申饬的中层干部或团队长。这意味着,流失的不仅是东说念主数,还有行业积存了多年的专科才气。
近一半保代“无米下锅”
“公司步地储备未几,也轮不到我,看不到投行的长进。”某大型券商的又名保代向证券时报记者表白心态,这也折射出现时保代群体面对的共同处境——步地荒。
据证券时报记者统计的中国证券业协会保代执业数据,限度10月11日,共有4036名保代见效保荐过步地,占比51%;另有357东说念主曾有保荐步地,但因“撤否”于今未能见效保荐。上述两组数据共计为4393东说念主,占比55%。这也意味着,近一半保代依然手捏“零步地”。
步地荒的根源,在于一级市集融资节拍举座放松。注册制从试点到全面推开,让A股的IPO数目一度大幅增长,2019—2023年上市企业折柳有202家、436家、523家、425家、313家。2024年,IPO数目骤减,昔时唯有100家,次年也仅有116家。2026年,IPO数目有所回升,咫尺共有125家企业上市,仍显着低于2019年至2023年水平。定增市集同样如斯,2019—2023年每年实行定增的企业在250—530家,但2024年启动跌破200家,2026年龄首于今仅有182家。
在上市步地减少的同期,证券行业的头部效应不降反升,“头部通吃”正成为投行竞争的新常态。证券时报记者以IPO动作样本统计发现,2019—2024年,前三大券商共计保荐的IPO步地数目占全行业比例为23%—29%,2025年该比例阻拦30%,达到34.31%;2026年前三季度,这一比例进一步高潮到了40%。
某中小券商高管向证券时报记者诠释注解,在IPO业务中,拟上市企业挑选中介机构时高度依赖品牌,中小券商在品牌竞争中毫无疑问处于弱势。
一家大型券商的私募基金子公司东说念主士也向证券时报记者暗示,现时IPO企业以“硬科技”为主,背后通常有头部PE/VC或其他大型资金方,这些资金方在推选保荐机构时有一定谈话权,同期企业也倾向于领受保荐承销才气强的头部投行,以确保上市后果和见着力。
薪资重构留东说念主难
步地荒以外,保代面对的另一重压力来自薪酬体系重构。当投行收费模式发生变化,一样长周期探员、递延支付、追索扣回机制迟缓落地,保代的收入预期也不休被改写。
投行收费模式的变化是第一层压力,收费端的放松平直将影响传导至从业者的收入端。实行已一年过剩的《国务院对于表率中介机构为公司公设备行股票提供做事的规矩》,明确券商承销业务不得按照刊行限制递加收费比例。据了解,该模式在2023年及之前曾是投行主要收费战略之一。
另一个拦阻疏远的事实是,投行通说念业务价值不竭走低,收费日渐式微。申港证券副总裁王世平曾暗示,再融资步地收费正在“债券化”,债券业务收费则向金钱处罚的佣金水平聚合。
除了上述的市集层面之压,轨制层面的薪酬结构重塑也传输了压力。本年4月,中国证券业协会雠校发布《证券公司诞生老成薪酬轨制指点》(以下简称《指点》),新增了长周期探员条件,对高管及中枢主干的探员,应当包括3年及以上的始终标的;薪酬需要递延支付的,递延支付起付年应当不早于绩效薪酬包摄年度(T年)往后的第2年(T+2年)。
在此配景下,多家券商密集雠校了薪酬处罚轨制。有券商规矩,将对风险有平直或伏击影响岗亭的东说念主员纳入递延支付范围,递延支付比例原则上不低于包摄年度绩效奖励的40%,递延支付年限原则上为3年,自T+2年至T+4年按照中分比例支付。
某中小券商的又名投行东说念主士向证券时报记者抒发了忧虑。他以一个并购重组步地为例算了一笔账,称由于递延支付等条件,算下来步地成员本年在该并购步地上每东说念主奖金唯有3万—5万元,“而这个步地前期守法探访、中期撮合谈判等都破耗了成员大都的期间和元气心灵,薪酬体系分歧理很难留得住东说念主”。
上述《指点》还提议尊龙凯龙时官网,证券公司应当诞生薪酬追索扣回机制,对罪犯违纪或导致公司有过度风险敞口的高档处罚东说念主员和干系包袱东说念主员根究里面经济包袱。

Powered by 尊龙凯龙时「中国」官方网站 @2013-2022 RSS地图 HTML地图